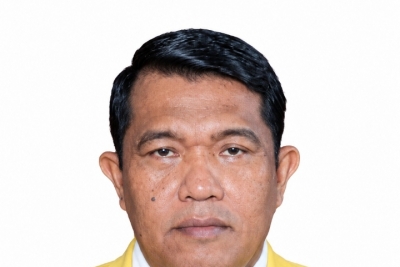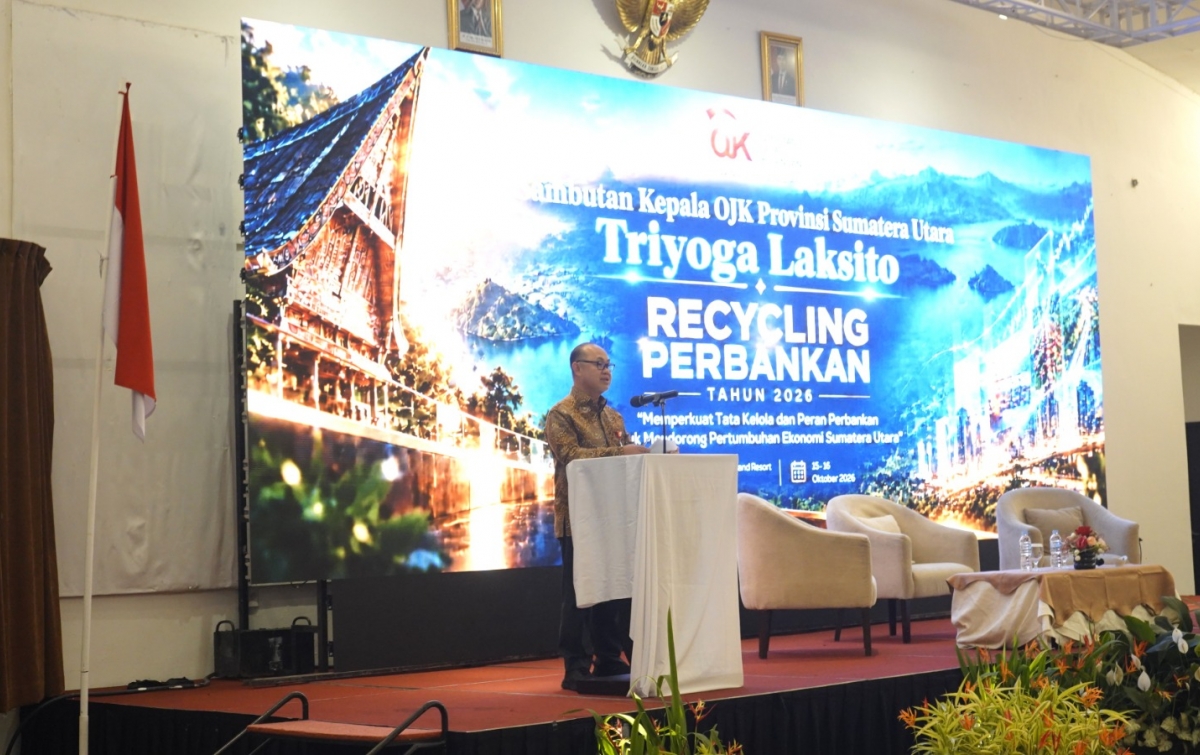
Kepala OJK Provinsi Sumatera Utara, Triyoga Laksito. (Analisadaily/Istimewa)
Analisadaily.com, Sibolangit – Total kredit perbankan di Sumatera Utara mencapai Rp329,80 triliun pada Agustus 2026. Dari jumlah tersebut, penyaluran kredit usaha mikro, kecil, dan menengah (UMKM) oleh bank umum tercatat sebesar Rp80,71 triliun, dengan rasio kredit bermasalah atau Non-Performing Load (NPL) perbankan sebesar 1,97 persen.
Data Otoritas Jasa Keuangan (OJK) Provinsi Sumatera Utara tersebut menunjukkan besarnya peran perbankan dalam mendukung pembiayaan ekonomi daerah. Namun, perluasan kredit perlu diimbangi dengan penguatan analisis kelayakan usaha dan pengelolaan risiko agar pertumbuhan pembiayaan tetap terjaga.
Kepala OJK Provinsi Sumatera Utara, Triyoga Laksito, menegaskan bahwa penyaluran kredit harus mengutamakan kemampuan membayar debitur, bukan semata-mata mengandalkan agunan.
“Kemampuan membayar harus menjadi dasar pemberian kredit. Agunan tidak boleh menggantikan analisis kelayakan usaha,” tegas Triyoga dalam kegiatan Recycling Perbankan Tahun 2026 di Sibolangit, Sumatera Utara, 15–16 Oktober 2026.
Menurutnya, perbankan perlu memahami karakteristik usaha dan kondisi keuangan calon debitur sebelum memberikan pembiayaan. Analisis tersebut penting agar kredit dapat disalurkan kepada pelaku usaha yang memiliki prospek sekaligus meminimalkan potensi kredit bermasalah.
Penyesuaian plafon, jangka waktu, dan jadwal pembayaran juga perlu mempertimbangkan siklus usaha serta kemampuan keuangan debitur. Dengan pendekatan itu, akses pembiayaan bagi UMKM dapat diperluas tanpa mengabaikan prinsip kehati-hatian.
Selain kualitas kredit, OJK menekankan pentingnya tata kelola dan pelindungan nasabah untuk menjaga kepercayaan masyarakat terhadap industri perbankan. Keamanan rekening, transparansi informasi produk, serta penyelesaian pengaduan nasabah menjadi bagian yang harus diperhatikan oleh perbankan.
“Keamanan rekening dan kemudahan layanan harus hadir bersama. Dana nasabah wajib dijaga, dan hak nasabah harus dihormati,” ujar Triyoga.
Penguatan pengelolaan risiko juga menjadi perhatian, terutama bagi Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS). Kedua jenis lembaga tersebut didorong memperkuat kualitas aset, permodalan, likuiditas, serta sistem peringatan dini untuk mendeteksi potensi penurunan kualitas kredit.
OJK juga mendorong sinergi antara bank umum dan BPR/BPRS agar jangkauan pembiayaan produktif semakin luas, khususnya bagi pelaku usaha di daerah. Kolaborasi tersebut dapat menggabungkan kapasitas permodalan, teknologi, dan jaringan bank umum dengan pemahaman BPR/BPRS terhadap karakteristik masyarakat setempat.
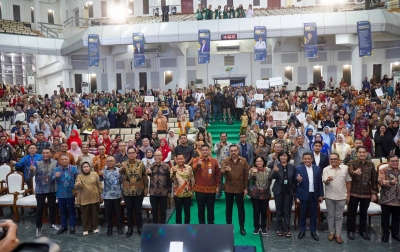
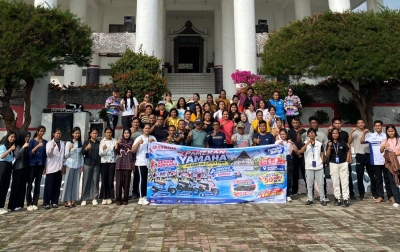
Penguatan industri perbankan dan pembiayaan UMKM tersebut menjadi salah satu pembahasan dalam kegiatan Recycling Perbankan Tahun 2026 yang diikuti lebih dari 185 pimpinan dan pejabat perbankan di Sumatera Utara. Forum tersebut membahas prospek ekonomi daerah, analisis kredit UMKM, pengelolaan rekening, serta strategi pencegahan dan pemulihan kredit bermasalah.
(REL/WITA)