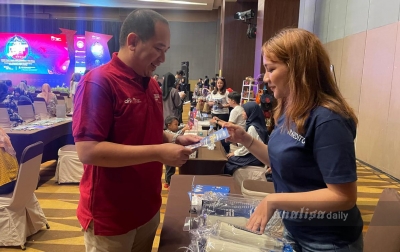
Nasabah fintech lending saat membuka salah satu layanan aplikasi dari perusahaan pembiayaan kredit. (Analisadaily/Irin Juwita)
Oleh : Irin Juwita
DI BALIK mudahnya membawa pulang barang dengan cicilan, ada angka lain yang perlu dihitung. Berapa besar kewajiban setiap bulan, berapa total yang akhirnya dibayarkan, dan bagaimana menjaga agar cicilan tidak berubah menjadi masalah di lain hari.
Hari itu, Jumat 30 Oktober 2026 cuaca di Kota Medan cukup terik. Pertemuan dengan Lia di Plaza Medan Fair mengenang cerita bagaimana akhirnya tertarik dengan pembiayaan kredit.
Awalnya, ia ingin membeli laptop itu dengan menyiapkan dana yang cukup untuk pembayaran secara tunai. Namun saat berada di salah satu toko penjualan laptop, sembari mencari barang yang memang dibutuhkan, ada tawaran pembiayaan kredit. Hal itu membuatnya mengubah pilihan.
“Jadi ada sales (tenaga pemasaran pembiayaan) dari Home Credit menawarkan. Awalnya memang saya pertimbangkan. Kalau dibayar langsung memang lebih murah. Tapi waktu itu saya berpikir, daripada uang Rp7 juta keluar sekaligus, lebih ringan kalau dicicil,” kata Lia.
Lia yang merupakan tenaga pendidik di salah satu kampus swasta di Medan ini akhirnya membawa laptop tersebut dengan skema cicilan 12 bulan. Ia tahu konsekuensinya, bahwa selama satu tahun, ada selisih harga yang akan dibayaranya. “ Jadi kalau saya hitung-hitung ada selisih Rp2 juta selama setahun itu,” ungkapnya.
Keputusan yang diambil ini, bukan berarti tidak dipahaminya akan konsekuensi pembiayaan. ia mengaku cukup memahami dasar-dasar literasi keuangan, termasuk risiko ketika kewajiban pembayaran tidak dipenuhi tepat waktu.
Baginya, cicilan menjadi pilihan untuk mengatur pengeluaran agar kebutuhan lain tetap dapat berjalan. Namun, sejak awal ia menyadari bahwa kemudahan memperoleh barang dengan pembiayaan juga diikuti kewajiban untuk membayar angsuran secara disiplin.
“Saya tahu ada risikonya. Kalau pembayaran tidak lancar, tentu akan berpengaruh terhadap catatan kredit. Bisa berpengaruh di data SLIK OJK juga. Jadi sejak awal saya sudah memperhitungkan kemampuan untuk membayarnya,” ujarnya.
Kesadaran itu pula yang membuat Lia berusaha menjaga pembayaran tetap lancar hingga seluruh cicilan lunas. Ia tidak ingin kemudahan mendapatkan laptop melalui pembiayaan justru menjadi persoalan di kemudian hari.
“Bagi saya, kredit itu bukan berarti barangnya menjadi lebih murah. Kita hanya diberi kemudahan untuk membayarnya secara bertahap. Jadi kemampuan membayar tetap harus dihitung,” katanya. Meski mudah, tetap cek riwayat konsumen Memiliki suatu barang elektronik saat ini begitu mudah. Membeli barang rumah tangga, hingga telepon seluler, tablet hingga laptop bisa dibawa pulang tanpa harus memiliki uang yang cukup. Hari Jumat itu, suasana Plaza Medan Fair Jalan Gatot Subroto Medan cukup sepi. Di lantai 4 pusat penjualan barang elektronik, handphone dan laptop juga sama. Pengunjung tak banyak, Hanya tenaga penjual di setiap toko yang ramai berdiri dan menawarkan produknya serta pelbagai banner dari perusahaan pembiayaan kredit berjejer.
Ketika memasuki toko untuk melihat atau ingin membeli produk, tenaga penjual langsung menjelaskan harga hingga spesifikasi produk mereka. Tak lupa mereka menyisipkan kalimat penawaran pembiayaan kredit. Jika tertarik, konsumen bisa langsung di proses.
Namun, kemudahan itu tetap diikuti proses penilaian terhadap kemampuan dan riwayat pembayaran calon konsumen. Dinda, tenaga pemasaran dari Kredivo mengatakan telah menjalani pekerjaan tersebut selama satu tahun lima bulan.
Selama bekerja, ia melihat pembiayaan kredit memang dapat membantu masyarakat memiliki barang yang dibutuhkan maupun diinginkan. "Memang bisa mempermudah masyarakat untuk memiliki barang yang mereka butuhkan atau inginkan," ujarnya.
Kata Dinda, tidak semua calon konsumen dapat langsung memperoleh pembiayaan. Ada proses pengecekan yang harus dilalui, termasuk melihat riwayat pembiayaan calon nasabah melalui Sistem Layanan Informasi Keuangan (SLIK) OJK.
Ia mengatakan, calon konsumen dengan riwayat pembiayaan bermasalah, seperti memiliki cicilan yang menunggak, berpotensi tidak dapat melanjutkan proses pengajuan. "Kalau ketika dicek melalui SLIK OJK ternyata sudah tidak bisa untuk proses pembiayaan, kami juga tidak bisa membantu," katanya.
Dinda menjelaskan, tenaga pembiayaan di lapangan pada dasarnya hanya membantu konsumen menjalani tahapan pengajuan. Mereka melakukan pengecekan barang dan membantu proses pengajuan, sementara keputusan mengenai kelayakan pembiayaan tetap mengikuti sistem dan ketentuan perusahaan.
Menurut dia, mereka tidak dapat mengubah data konsumen hanya demi mengejar target pembiayaan. Sebab, informasi yang diberikan calon nasabah harus sesuai dengan kondisi sebenarnya. Ia menilai kejujuran menjadi bagian penting dalam proses tersebut. Pasalnya, risiko dari pembiayaan yang diberikan kepada konsumen juga dapat berdampak kepada petugas yang menjadi bagian awal dalam proses pencarian nasabah. Meski demikian, konsumen yang masih memiliki cicilan lain tidak serta-merta berarti akan ditolak. Selama riwayat pembayaran cicilannya dinilai lancar dan memenuhi ketentuan perusahaan, pengajuan pembiayaan masih dapat diproses. Excel, tenaga pemasar pembiayaan kredit dari Home Credit juga menjelaskan hal yang sama. Ia mengatakan, tugasnya di lapangan sebatas membantu mengajukan proses pembiayaan konsumen. Dalam proses itu, ia juga melakukan pengamatan awal terhadap kondisi dan kemampuan calon konsumen sebelum pengajuan diproses lebih lanjut.
Excel mengaku tidak ingin mengambil risiko dengan melanggar ketentuan perusahaan. Sebab, selain pengajuan konsumen dapat langsung tertolak melalui sistem penyaringan berdasarkan ketentuan yang berlaku, tindakan melanggar prosedur juga dapat berdampak terhadap dirinya sebagai garda terdepan pemberian kredit.
“Karena kita kan sebagai penjaring pertama. Makanya jika kita tidak peka melihat konsumen maka berdampaknya ke kita sendiri,” ungkapnya.
Menurut dia, apabila konsumen yang dijaring sejak awal kemudian mengalami tunggakan pembayaran, hal itu berpotensi memengaruhi penilaian terhadap kinerja petugas. Bahkan, konsekuensinya dapat berupa pemotongan gaji maupun insentif yang diterima.
“Saya pernah kak dipotong gaji karena ada beberapa nasabah yang menunggak. Jadi sebulan itu hanya menerima di bawah Rp1juta,” keluhnya.
Karena itu, Excel yang belum genap setahun bekerja di bidang pembiayaan tersebut, tidak ingin membantu konsumen dengan mengubah data atau memaksakan pengajuan yang bertentangan dengan ketentuan perusahaan pembiayaan.
Ia juga mengaku kerap memberikan edukasi kepada calon konsumen agar mempertimbangkan kemampuan keuangan sebelum memutuskan mengambil cicilan. Jika memang tidak mampu membayar angsuran, menurut dia, sebaiknya konsumen tidak memaksakan diri mengambil pembiayaan.
Dalam praktiknya, ia pernah menghadapi konsumen yang memaksa agar pengajuan kreditnya tetap disetujui meskipun tidak memenuhi ketentuan. Bahkan, Excel mengaku pernah menerima perlakuan tidak menyenangkan dari konsumen yang pengajuan pembiayaannya ditolak sistem.
Namun, situasi tersebut tidak membuatnya mengubah prinsip dalam bekerja. Baginya, mengikuti ketentuan dan memastikan proses pengajuan berjalan sesuai prosedur merupakan bagian penting untuk menjaga kualitas pembiayaan sekaligus menghindari risiko di kemudian hari.
Pinjaman online meningkat, alarm kondisi ekonomi Hal tersebut juga mendorong Pengamat Ekonomi Sumatera Utara, Gunawan Benjamin, melihat dari persfektif pelaku usaha. Menurutnya, kemudahan dalam membeli barang-barang kebutuhan tersier dan sekunder itu jangan hanya dianggap sebagai calah satu cara untuk mendorong belanja masyarakat.
“Namun fakta dibaliknya perlu kita cermati lebih dalam, jangan-jangan pelaku usaha sudah mulai frustasi untuk menjual barang dagangannya, sehingga mengambil jalan berisiko dengan memberikan kemudahan pinjaman untuk membeli barang elektronik,” ungkapnya.
Gunawan bilang, bisa saja meningkatnya sistem penjualan dengan kredit menjadi gambaran bahwa masyarakat tetap mampu membeli, dan membantah bahwa daya beli tengah alami tekanan. Namun justru fakta kelamnya, adalah pedagang yang mulai lebih berani mengambil risiko dengan menjual secara kredit, namun dengan potensi macet yang besar ke depannya.
“Saya meyakini pedagang pasti memahami bagaimana konsumsi masyarakat saat ini. Sehingga langkah yang dilakukan pedagang saat ini menurut saya terbilang berani atau bahkan nekat. Pembiayaan barang elektronik dengan menawarkan cicilan sebesar 300 hingga 500 ribu per bulan sebagai pemanis akan menciptakan perilaku impulsif konsumen,” ungkapnya.
Ia menyebutkan akan muncul keinginan konsumen untuk tidak melewatkan program pembiayaan seperti itu. Sehingga mereka akan berupayta untuk membelinya, bahkan tanpa harus mempertimbangkan kemampuan membayar kedepannya.
“Sekilas memang cicilan terebut terlihat kecil, namun bisa jadi jebakan keuangan serius kedepannya. Terlebih bagi konsumen yang tidak memiliki pendapatan yang mapan,” sebutnya.
Transaksi elektronik dengan skema pembiayaan seperti ini akan menciptakan ilusi pertumbuhan konsumsi masyarakat. Seakan terlihat bagus di awal karena ada peningkatan transaksi yang signifikan.
Namun, justru menebar ancaman serius ke depan karena ada potensi macet yang besar. Dan meningkatnya jumlah pinjaman online masyarakat saat ini seharusnya menjadi alarm bagi kondisi ekonomi ke depan. Gunawan mengingatkan kepada pelaku usaha dan perusahaan pembiayaan kredit untuk melakukan seleksi yang ketat serta mampu memprediksi bahwa calon konsumen memang memiliki karakter dan kemampuan membayar cicilan yang mumpuni. Karena ia melihat ancaman macetnya sangat besar.
“Bagi calon konsumen, sebaiknya pikirkan matang-matang sebelum membeli. Terlebih yang tidak memiliki pendapatan tetap, atau kondisi keuangannya tengah tidak stabil. Lakukan perhitungan yang cermat dan pastikan ada sumber pendapatan lain sebagai cadangan sebagai mitigasi ketidakpastian kondisi keuangan yang tidak menentu,” pesannya. Literasi keuangan meningkat, ada risiko yang dijaga Sementara itu, Kepala Otoritas Jasa Keuangan (OJK) Provinsi Sumatera Utar, Triyoga Laksito, pada kegiatan Media Talk bertema “Sektor Jasa Keuangan Tumbuh, Literasi dan Inklusi Menguat di Sumatera Utara, menerangkan hasil Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026, tingkat inklusi keuangan Sumatera Utara mencapai 92,01 persen, sedikit di bawah tingkat nasional sebesar 93,61 persen. Sementara itu, tingkat literasi keuangan Sumatera Utara mencapai 71,57 persen, lebih tinggi dibandingkan tingkat nasional sebesar 69,57 persen.
"Capaian tersebut menunjukkan pentingnya upaya berkelanjutan untuk memperluas akses masyarakat terhadap layanan keuangan formal, dan mendorong pemanfaatan secara optimal sesuai kebutuhan dan kemampuan keuangan masyarakat," kata Triyoga.
Seiring meningkatnya inklusi dan literasi keuangan di Sumut tersebut, OJK Sumut juga mencatat pembiayaan berbasis teknologi finansial atau fintech di Sumut yang terus menunjukkan pertumbuhan. Hingga Juni 2026, penyaluran pembiayaan fintech tercatat mencapai Rp3,97 triliun, meningkat 29,1 persen secara tahunan.
Pertumbuhan tersebut menunjukkan kebutuhan masyarakat terhadap pembiayaan berbasis digital masih cukup tinggi. “Penyaluran pembiayaan perusahaan pembiayaan di Sumut juga meningkat menjadi Rp24,1 triliun atau tumbuh 5,92 persen yoy,” ujarnya.
Sementara, pembiayaan modal ventura meningkat signifikan dari sekitar Rp489,8 miliar menjadi Rp711,1 miliar atau tumbuh 45,17 persen yoy. Namun, pertumbuhan pembiayaan tersebut diikuti dengan sejumlah indikator risiko yang perlu diperhatikan. NPF perusahaan pembiayaan tercatat 2,90 persen, sedangkan NPF modal ventura mencapai 6,37 persen. “Pada fintech, tingkat wanprestasi 90 hari (TWP90) tercatat 1,77 persen,” tuturnya.
Triyoga mengatakan pertumbuhan pembiayaan perlu diimbangi dengan penguatan manajemen risiko agar ekspansi sektor jasa keuangan tetap berjalan secara sehat dan berkelanjutan. OJK mengingatkan pentingnya memperluas akses pembiayaan yang sehat sekaligus memperkuat pelindungan masyarakat dari aktivitas keuangan ilegal.
Melalui Satgas PASTI, OJK bersama kementerian dan lembaga terkait, industri jasa keuangan, serta aparat penegak hukum terus memperkuat koordinasi untuk mencegah berbagai aktivitas keuangan ilegal yang berpotensi merugikan masyarakat. Upaya tersebut mencakup penanganan pinjaman online ilegal, investasi ilegal, gadai ilegal, penipuan, hingga praktik scam. OJK mengimbau masyarakat untuk menggunakan jasa penyelenggara fintech lending yang sudah berizin dari OJK. Berdasarkan data OJK, jumlah penyelenggara fintech peer-to-peer (P2P) lending di Indonesia tercatat sebanyak 94 perusahaan per September 2026. Dua sisi Menjamurnya pembiayaan di pusat perbelanjaan modern itu pada akhirnya memperlihatkan dua sisi. Di satu sisi, kredit memberikan kemudahan bagi masyarakat untuk memperoleh barang yang dibutuhkan. Di sisi lain, kemudahan tersebut menuntut konsumen memahami kemampuan membayar serta konsekuensi dari setiap pembiayaan yang diambil.
Pengalaman Lia memperlihatkan bagaimana pembiayaan kredit dapat menjadi pilihan bagi konsumen ketika membutuhkan barang bernilai cukup besar, sekaligus menunjukkan pentingnya literasi keuangan sebelum mengambil keputusan.
Kemudahan proses pembiayaan tidak serta-merta menghilangkan kewajiban konsumen untuk memahami biaya, tenor, serta konsekuensi apabila pembayaran tidak berjalan lancar.(WITA)