PayLater Picu Perilaku Konsumtif Generasi Muda (Analisa/Istimewa)
Harian Analisa, Medan - Kemudahan layanan pembayaran digital atau paylater semakin memengaruhi pola konsumsi generasi muda. Fitur yang memungkinkan pengguna membeli barang sekarang dan membayarnya kemudian tersebut awalnya ditujukan untuk membantu memenuhi kebutuhan mendesak.
Namun, dalam perkembangannya, paylater juga kerap dimanfaatkan untuk memenuhi keinginan konsumtif dan mengikuti tren.
Melalui layanan ini, masyarakat dapat membeli berbagai produk tanpa harus membayar secara langsung. Mulai dari kebutuhan sehari-hari, produk kecantikan, hingga barang elektronik dapat diperoleh dengan sistem cicilan. Kemudahan tersebut membuat sebagian pengguna tidak lagi mempertimbangkan kondisi keuangan sebelum melakukan transaksi.
Fenomena ini turut dipengaruhi media sosial dan tren belanja daring. Konten produk viral di TikTok maupun Instagram, misalnya, dapat mendorong seseorang membeli barang karena takut tertinggal tren atau dikenal dengan istilah fear of missing out (FOMO).
Ketika platform belanja menawarkan pembayaran menggunakan paylater dengan cicilan kecil, keputusan pembelian pun menjadi lebih cepat. Akibatnya, batas antara kebutuhan dan keinginan semakin sulit dibedakan.
Berdasarkan simulasi survei terhadap 20 responden dari kalangan mahasiswa dan generasi muda di Kota Medan pada 31 Oktober 2026 melalui Google Form, sebanyak 12 orang atau 60 persen mengaku pernah menggunakan layanan paylater. Sementara itu, delapan responden atau 40 persen menyatakan belum pernah menggunakannya.
Survei tersebut juga menunjukkan 80 persen responden setuju atau sangat setuju bahwa penggunaan paylater dapat mendorong perilaku konsumtif. Selain itu, sebanyak 70 persen responden menilai literasi keuangan sangat penting bagi generasi muda.
Meski jumlah responden masih terbatas dan tidak dapat mewakili seluruh populasi generasi muda, hasil tersebut memberikan gambaran mengenai pandangan responden terhadap penggunaan layanan pembayaran digital.
Ilusi Kemampuan Finansial
Salah satu kesalahan dalam penggunaan paylater adalah munculnya ilusi kemampuan finansial. Limit kredit yang diberikan aplikasi sering kali dianggap sebagai tambahan uang yang dapat digunakan untuk berbelanja. Padahal, limit tersebut merupakan fasilitas pinjaman yang wajib dikembalikan sesuai ketentuan.
Kondisi ini berisiko bagi mahasiswa yang masih mengandalkan uang saku maupun pekerja muda dengan penghasilan terbatas. Penggunaan beberapa aplikasi paylater secara bersamaan juga dapat menyebabkan akumulasi cicilan yang melebihi kemampuan membayar.
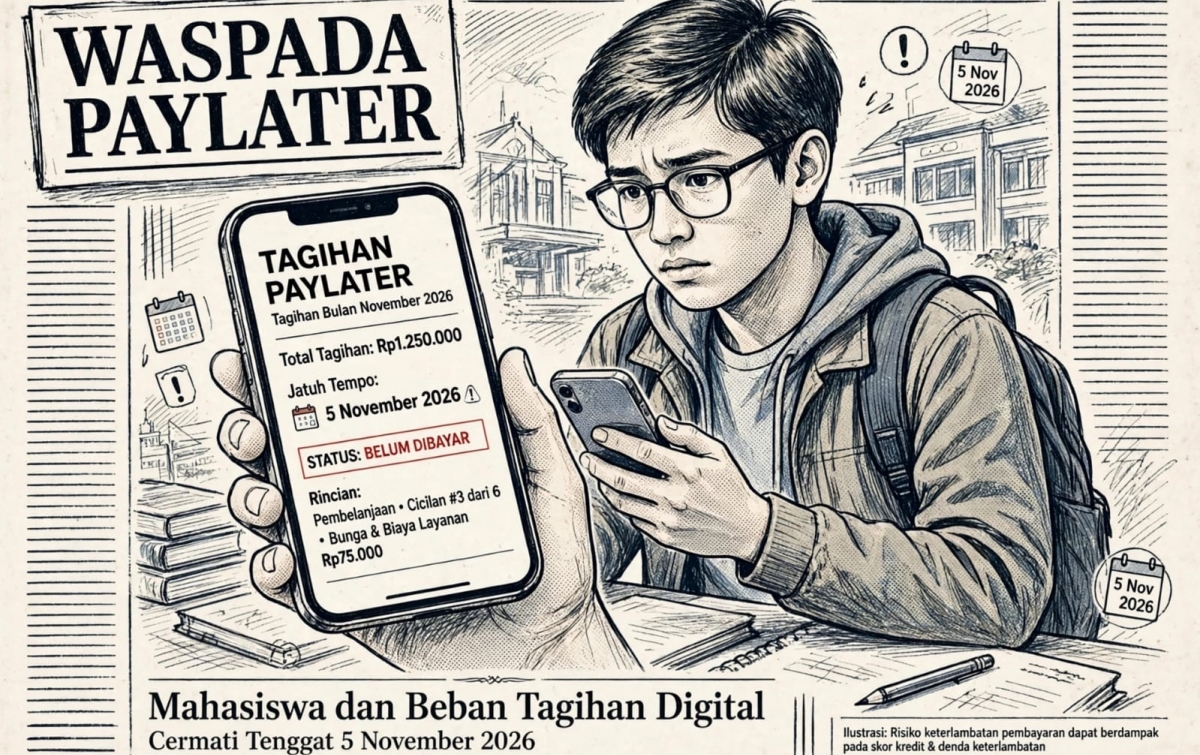
Kesalahan berikutnya adalah menggunakan layanan pinjaman lain untuk menutupi tagihan sebelumnya. Pola tersebut dapat membuat pengguna terjebak dalam siklus utang. Ketika pembayaran terlambat, pengguna berpotensi menghadapi bunga, denda, dan biaya tambahan sesuai ketentuan penyedia layanan.
Selain berdampak pada kondisi keuangan, penggunaan paylater juga perlu memperhatikan riwayat kredit. Informasi pinjaman dan pembayaran dapat tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) OJK sesuai ketentuan pelaporan yang berlaku.
Riwayat pembayaran yang buruk berpotensi memengaruhi penilaian lembaga keuangan ketika seseorang mengajukan pembiayaan lain, seperti Kredit Pemilikan Rumah (KPR) atau Kredit Usaha Rakyat (KUR). Karena itu, keterlambatan pembayaran tidak boleh dianggap sebagai persoalan sepele.
Literasi Keuangan Jadi Kunci
Kemudahan transaksi digital perlu diimbangi dengan kemampuan mengelola keuangan. Generasi muda tidak hanya perlu memahami cara menggunakan layanan keuangan, tetapi juga mampu membedakan kebutuhan dan keinginan serta memperhitungkan kemampuan membayar.
Salah satu langkah yang dapat dilakukan adalah membuat anggaran bulanan, membatasi penggunaan fasilitas kredit, serta memastikan cicilan tidak mengganggu kebutuhan pokok dan kewajiban lainnya.
Pengguna juga perlu memahami bunga, biaya administrasi, denda keterlambatan, tenor pembayaran, serta konsekuensi apabila gagal memenuhi tagihan.
Pada akhirnya, penggunaan paylater bukan semata-mata persoalan mengikuti perkembangan teknologi, melainkan juga kemampuan mengendalikan keputusan finansial. Kemudahan bertransaksi seharusnya tidak membuat seseorang kehilangan pertimbangan sebelum membeli sesuatu.
Prinsip sederhana yang dapat diterapkan adalah mempertanyakan kembali setiap pembelian: apakah barang tersebut benar-benar dibutuhkan dan apakah kemampuan keuangan mencukupi untuk membayarnya?
Dengan meningkatkan literasi keuangan dan membangun kebiasaan konsumsi yang bijak, generasi muda diharapkan dapat memanfaatkan teknologi keuangan tanpa terjebak dalam perilaku konsumtif dan beban utang.
(DEL)