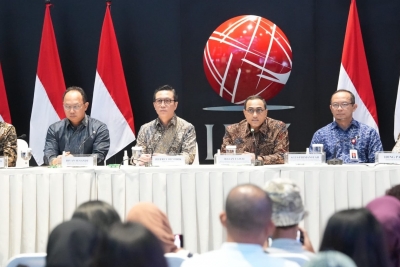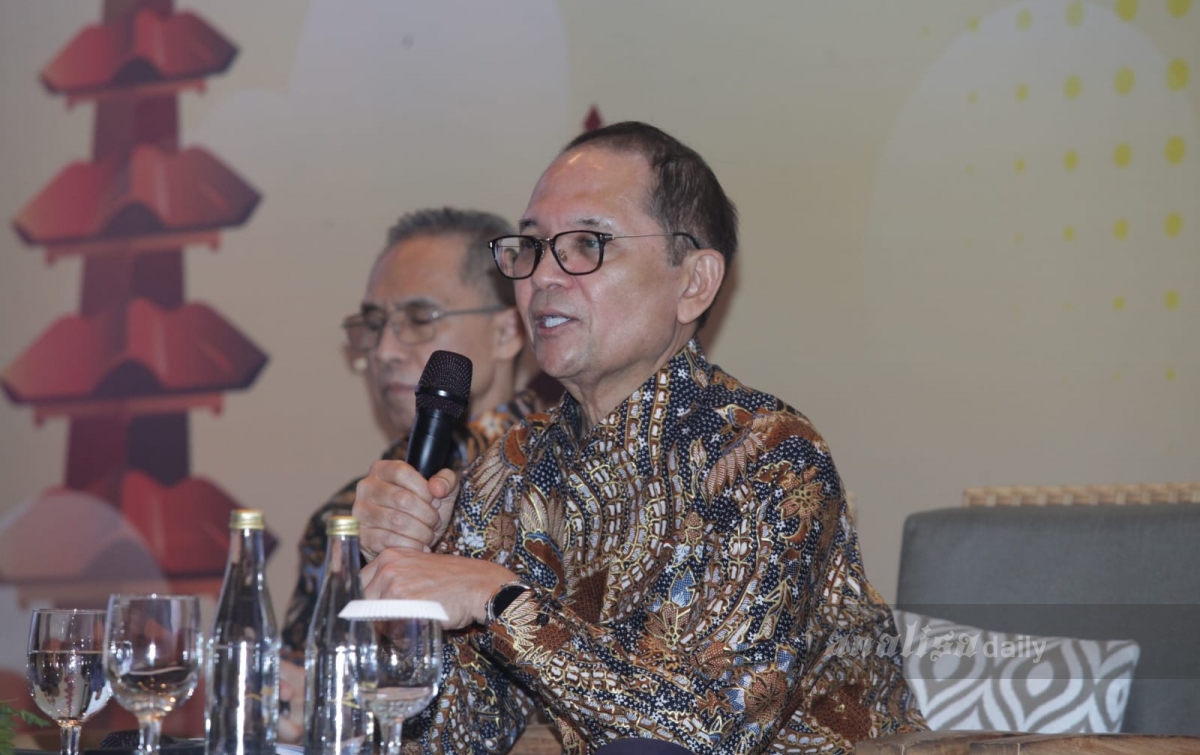
Kepala Pengawasan Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) OJK, Ogi Prastomiyono (Analisadaily/Sutrisno)
Analisadaily.com, Nusa Dua - Otoritas Jasa Keuangan (OJK) terus melakukan reformasi untuk memperkuat industri perasuransian nasional melalui perubahan struktural untuk meningkatkan kesehatan keuangan perusahaan, memperkuat tata kelola, serta memberikan perlindungan yang lebih optimal kepada pemegang polis dan masyarakat.
Kepala Pengawasan Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) OJK, Ogi Prastomiyono menjelaskan, reformasi menjadi bagian penting dari transformasi industri perasuransian dalam lima tahun terakhir. Langkah ini diharapkan dapat membangun industri asuransi yang lebih sehat, kuat, berintegritas, dan mampu mendukung pertumbuhan ekonomi nasional.
Menurut Ogi, perubahan struktural tersebut tidak hanya menyasar aspek permodalan perusahaan, tetapi juga mencakup peningkatan kualitas pengawasan, perlindungan konsumen, penguatan integritas pelaku industri, hingga penerapan standar akuntansi internasional.
“Reformasi ini dilakukan untuk memperkuat fondasi industri perasuransian agar pertumbuhannya ke depan lebih baik, dengan kondisi perusahaan yang semakin sehat dan memiliki kemampuan yang lebih kuat dalam mengelola risiko,” ujarnya dalam acara diskusi Anggota Dewan Komisioner OJK dengan wartawan, di Nusa Dua, Bali, Selasa (17/11).
Dikatakan Ogi, perubahan struktural industri perasuransian berkaitan dengan penguatan permodalan perusahaan asuransi. Perusahaan asuransi harus memiliki modal yang memadai agar mampu menjalankan fungsi penjaminan risiko secara optimal.
Permodalan menjadi faktor fundamental karena perusahaan asuransi harus memiliki kapasitas keuangan yang cukup untuk memenuhi kewajiban kepada pemegang polis ketika risiko yang dipertanggungkan terjadi.
Perusahaan dengan modal yang tidak memadai akan menghadapi keterbatasan dalam menanggung risiko. Karena itu, OJK mendorong peningkatan standar permodalan sebagai bagian dari upaya memperkuat kapasitas industri.
"Penguatan tersebut dilakukan secara bertahap, termasuk melalui peningkatan persyaratan modal yang mulai diberlakukan pada 2026," papar Ogi.
OJK juga memperkuat ketentuan solvabilitas melalui pengembangan metodologi pengukuran risiko permodalan atau risk-based capital (RBC), dengan melakukan peninjauan terhadap metodologi yang digunakan agar pengukuran kemampuan keuangan perusahaan semakin mencerminkan profil risiko dan kewajiban masing-masing perusahaan.
Bagi unit usaha syariah (UUS), OJK mempercepat konsolidasi usaha asuransi syariah melalui kewajiban pemisahan atau spin-off unit usaha syariah dari perusahaan induknya.
Ogi menyebutkan bahwa perusahaan asuransi yang masih memiliki unit usaha syariah diwajibkan melakukan pemisahan sesuai ketentuan yang berlaku. Kebijakan ini diharapkan mendorong terbentuknya lebih banyak perusahaan asuransi syariah yang berdiri secara mandiri.
Dengan penyelesaian proses tersebut, jumlah perusahaan asuransi syariah diperkirakan bertambah sekitar 20 perusahaan pada awal 2027. Dengan demikian, total perusahaan asuransi syariah diproyeksikan mencapai sekitar 38 perusahaan.
Menurut Ogi, pemisahan tersebut diharapkan dapat memperkuat fokus bisnis, meningkatkan kemandirian pengelolaan, serta memperbesar kapasitas pengembangan industri asuransi syariah nasional.
OJK juga melakukan pengawasan berbasis risiko dan penguatan tata kelola menyangkut peningkatan kualitas pengawasan dan manajemen perusahaan. OJK terus menyempurnakan pendekatan pengawasan berbasis risiko atau risk-based supervision.
"Pendekatan ini dilakukan agar pengawasan tidak hanya berorientasi pada kepatuhan administratif, tetapi juga mampu mengidentifikasi potensi permasalahan keuangan dan operasional sejak dini," tambah Ogi.
Pengawasan tersebut mencakup perusahaan asuransi, perusahaan penjaminan, dana pensiun, serta lembaga dan profesi penunjang industri.
Melalui penguatan pendekatan berbasis risiko, OJK berupaya memastikan bahwa perusahaan memiliki tata kelola yang baik, manajemen risiko yang memadai, serta kemampuan mengantisipasi berbagai tantangan yang dapat memengaruhi keberlangsungan usaha.
Penguatan pengawasan juga menjadi bagian dari upaya meningkatkan disiplin industri, sehingga setiap perusahaan memiliki tanggung jawab lebih besar dalam menjaga kesehatan keuangannya.
Ogi menambahkan, perlindungan pemegang polis menjadi prioritas dengan fokus pada peningkatan perlindungan konsumen, khususnya pemegang polis asuransi.
"Industri asuransi harus mampu memberikan kepastian perlindungan kepada masyarakat. Kepercayaan konsumen merupakan salah satu fondasi utama keberlangsungan bisnis asuransi," tegas Ogi.
Karena itu, tambah Ogi, OJK terus mendorong penguatan mekanisme perlindungan pemegang polis, termasuk melalui pengembangan program penjaminan polis.
Kehadiran program tersebut diharapkan dapat memberikan keyakinan kepada masyarakat bahwa hak pemegang polis memperoleh perlindungan melalui mekanisme yang lebih terstruktur apabila perusahaan asuransi menghadapi permasalahan.
OJK juga mendorong penguatan mekanisme penyelesaian sengketa agar proses penanganan pengaduan konsumen dapat berlangsung lebih cepat, efektif, dan memberikan kepastian.
Penguatan perlindungan konsumen ini dinilai penting untuk mengatasi persoalan kepercayaan masyarakat terhadap industri asuransi yang selama ini masih menjadi salah satu tantangan dalam meningkatkan penetrasi asuransi nasional.
OJK mendorong industri asuransi melakukan peningkatan integritas dan kepercayaan masyarakat terhadap industri perasuransian.
Salah satu langkah yang dilakukan OJK adalah memperkuat mekanisme registrasi terhadap agen asuransi dan perusahaan atau tenaga pialang asuransi (broker).
Melalui mekanisme tersebut, masyarakat diharapkan dapat memastikan apakah pihak yang menawarkan produk asuransi merupakan agen atau broker yang telah terdaftar dan memenuhi ketentuan yang berlaku.
Ogi menekankan bahwa penguatan registrasi diperlukan untuk mencegah praktik pemasaran produk asuransi oleh pihak yang tidak memiliki kewenangan atau tidak memenuhi persyaratan.
Dengan adanya sistem registrasi, masyarakat dapat melakukan pengecekan terhadap legalitas pihak yang menawarkan produk asuransi. Hal ini sekaligus menjadi upaya meningkatkan transparansi dan akuntabilitas dalam aktivitas pemasaran produk.
OJK juga dapat mengambil tindakan terhadap pihak-pihak yang menjalankan kegiatan tanpa izin atau tidak sesuai dengan ketentuan.
Penguatan integritas tersebut diharapkan mampu mengurangi praktik-praktik yang merugikan masyarakat sekaligus meningkatkan profesionalisme tenaga pemasaran dan pelaku usaha perasuransian.
Ogi menegaskan, perubahan struktural berkaitan dengan penerapan standar akuntansi kontrak asuransi yang mengacu pada IFRS 17 dan diimplementasikan melalui standar akuntansi keuangan yang berlaku di Indonesia yang telah dimulai sejak 1 Januari 2025.
Melalui penerapan standar akuntansi baru, perusahaan asuransi harus melakukan pengakuan pendapatan dan kewajiban kontrak asuransi secara lebih mencerminkan periode pemberian jasa perlindungan.
Ogi menjelaskan bahwa sebelumnya terdapat praktik pengakuan premi yang diterima pada tahun pertama sebagai pendapatan secara langsung. Dengan standar baru, pengakuan pendapatan dari kontrak asuransi harus dilakukan sesuai dengan jasa perlindungan yang diberikan selama periode kontrak.
"Artinya, premi yang diterima tidak serta-merta seluruhnya diakui sebagai pendapatan pada awal kontrak, tetapi dialokasikan sesuai periode pertanggungan dan kewajiban perusahaan kepada pemegang polis," ujar Ogi.
Ogi juga menambahkan, industri perasuransian dan dana pensiun memiliki dua peran strategis dalam ekosistem perekonomian.
Pertama, sebagai penyedia perlindungan terhadap berbagai risiko yang dihadapi masyarakat dan dunia usaha. Produk asuransi memberikan perlindungan terhadap risiko kematian, kesehatan, kerugian aset, bencana alam, seperti gempa bumi dan banjir, kebakaran, hingga berbagai risiko kegiatan usaha.
Sedangkan dana pensiun berperan memberikan perlindungan finansial bagi masyarakat ketika memasuki masa purnakarya.
Ke dua, perusahaan asuransi dan dana pensiun berperan sebagai investor institusional yang dapat mendukung pendalaman pasar keuangan dan pembiayaan pembangunan.
Dana yang dihimpun dari masyarakat melalui premi asuransi maupun iuran dana pensiun memiliki karakteristik investasi jangka panjang. Hal ini membuat industri tersebut berpotensi menjadi sumber pendanaan bagi berbagai instrumen investasi dan proyek pembangunan.
Menurut Ogi, peran sebagai investor institusional masih memiliki ruang pengembangan yang besar. Porsi investasi industri asuransi dan dana pensiun terhadap perekonomian nasional dinilai masih relatif terbatas dibandingkan sejumlah negara lain.
Karena itu, OJK mendorong peningkatan kontribusi industri tersebut dalam mendukung pendalaman pasar keuangan, termasuk melalui pengembangan instrumen investasi jangka panjang.
(TRY/RZD)